Ich gebe zu: Über Kredite habe ich lange genauso gedacht wie über billige Wegwerfmöbel. Etwas, das man schnell besorgt, kurz benutzt und dann bereut. Erst als ein befreundetes Paar mir seinen Finanzierungsplan fürs erste Eigenheim zeigte, ist bei mir der Groschen gefallen. Ein Hauskredit ist kein Wegwerfprodukt. Er begleitet einen zwei, drei Jahrzehnte lang, oft länger als das Auto, manchmal länger als die Ehe. Und trotzdem behandeln wir ihn mit weniger Sorgfalt als die Auswahl unseres Bio-Gemüses.
Das finde ich bemerkenswert. Wer hier auf dem Magazin liest, achtet meist penibel darauf, wo die Bohnen herkommen und wie lange die Waschmaschine hält. Beim größten Vertrag des Lebens schalten aber viele in einen seltsamen Autopilot: Man nimmt das erste Angebot der Hausbank, nickt die Rate ab und hofft das Beste. Das ist ungefähr so, als würde man eine Solaranlage kaufen, ohne je auf die Ausrichtung des Dachs zu schauen.
Dabei ist die häufigste Kreditform, das Annuitätendarlehen, im Kern erstaunlich ehrlich und gut planbar. Man muss es nur einmal verstanden haben. Und genau das lohnt sich, weil dieselbe Denkhaltung, die uns beim Konsum nachhaltiger macht, auch beim Kredit für ruhigere Nächte sorgt.
Warum eine gleichbleibende Rate mehr Ruhe bringt als es klingt
Das Wort Annuität klingt nach Steuerberater-Kauderwelsch, meint aber nur eines: eine Rate, die über die vereinbarte Zeit immer gleich hoch bleibt. Diese Rate besteht aus zwei Teilen, dem Zins für die Bank und der Tilgung, mit der man die eigentliche Schuld abträgt. Der Clou ist, dass sich das Verhältnis dieser beiden Teile Monat für Monat verschiebt, während die Summe konstant bleibt.
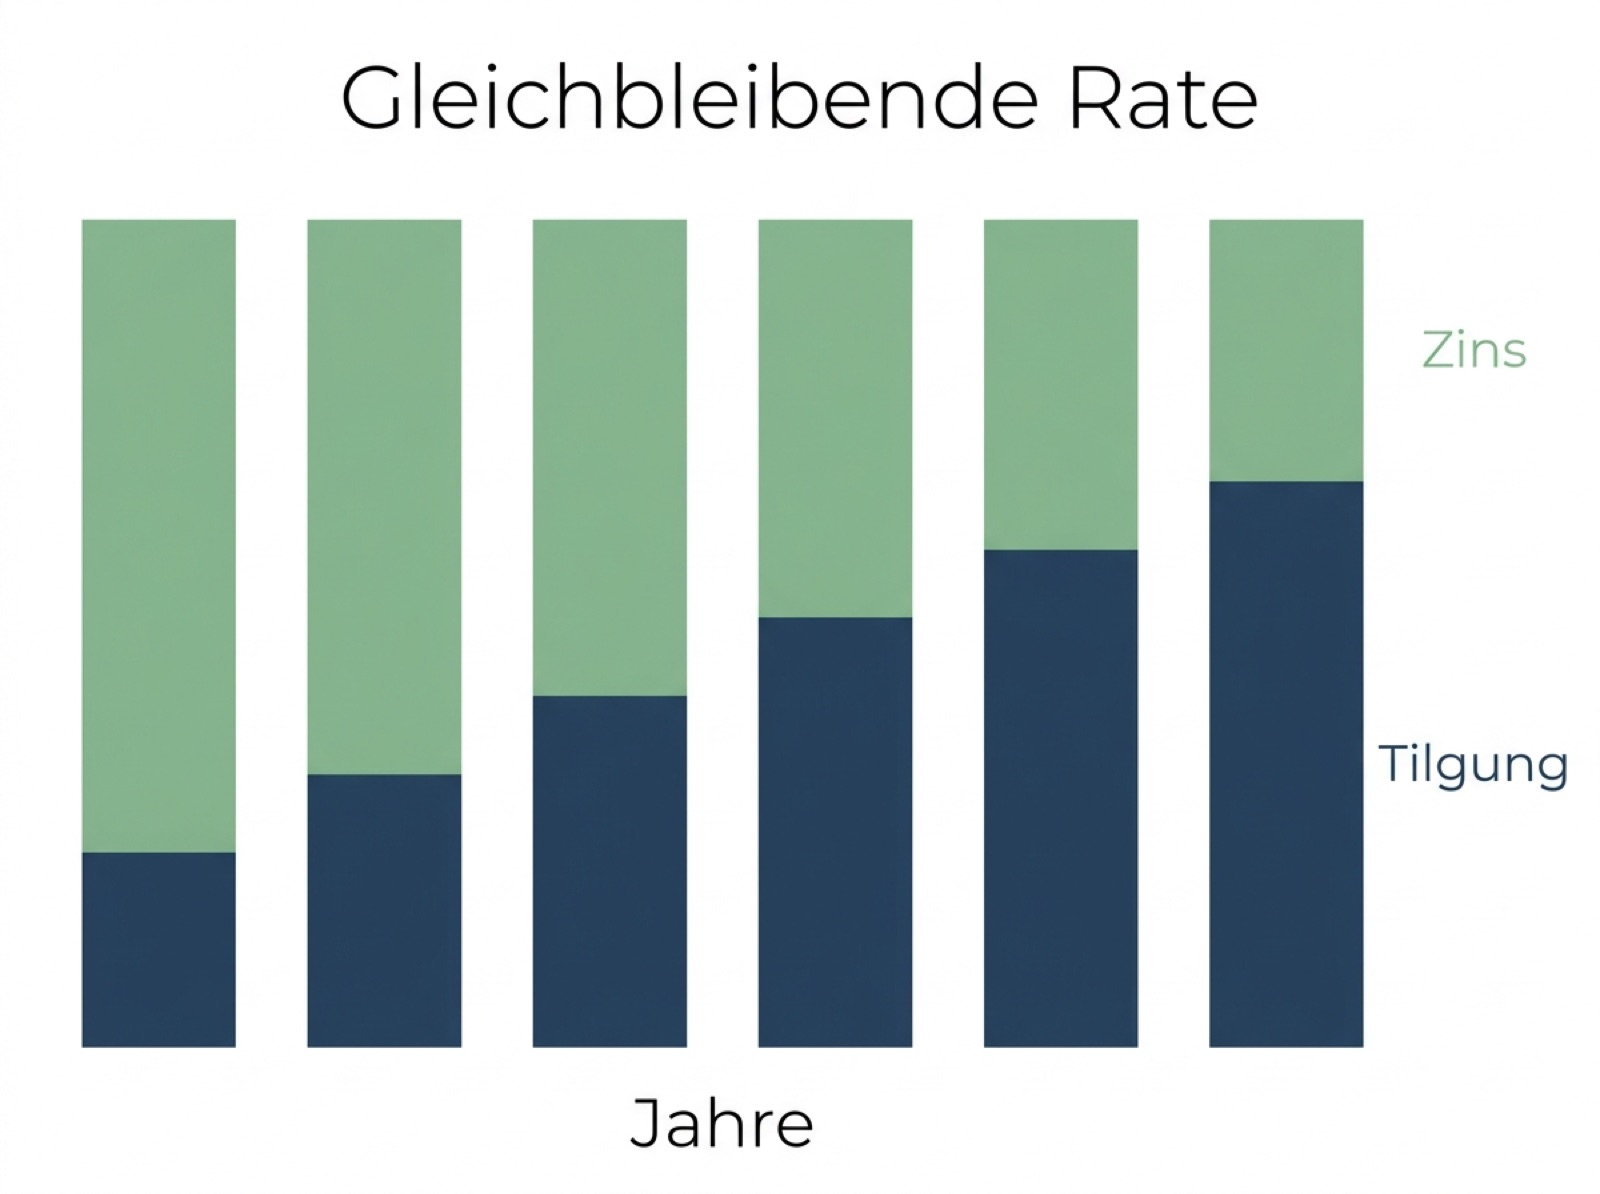
Gleichbleibende Rate, veränderte Zusammensetzung: Anfangs zahlt man viel Zins und wenig Tilgung, mit den Jahren dreht sich das Verhältnis.
Am Anfang zahlt man viel Zins und wenig Tilgung. Weil die Restschuld mit jeder Rate ein Stück kleiner wird, sinkt der Zinsanteil, und der frei werdende Betrag fließt automatisch in mehr Tilgung. Anders gesagt: Man kommt zum Ende hin immer schneller voran, ohne je mehr überweisen zu müssen. Wer schon einmal einen Annuitätenrechner benutzt hat, sieht diesen Effekt sofort an der Kurve und versteht in fünf Minuten mehr als in drei Beratungsgesprächen. Ich halte solche Werkzeuge für unterschätzt, weil sie eine abstrakte Verpflichtung in eine greifbare Zahl übersetzen.
Diese Planbarkeit ist der eigentliche Wert. Eine feste Rate bedeutet, dass man über Jahre genau weiß, was das Wohnen kostet. Für die Haushaltskasse ist das Gold wert, gerade in Zeiten, in denen Energiepreise und Lebensmittelkosten ohnehin schwanken. Ruhe im größten Budgetposten macht den Kopf frei für die Entscheidungen, die man wirklich abwägen will.
Warum sich so viele trotzdem drücken, kann ich mir gut erklären. Finanzsprache ist bewusst sperrig, und viele von uns haben in der Schule mehr über Gedichtinterpretation gelernt als über Zinseszins. Dazu kommt ein leises Unbehagen, weil Schulden als etwas gelten, über das man nicht gern redet. Genau dieses Schweigen ist das eigentliche Risiko. Es überlässt die wichtigste Entscheidung dem Zufall oder dem freundlichen Verkäufer am Schalter, der naturgemäß nicht mein Interesse im Kopf hat, sondern seines. Sobald man den Mechanismus einmal durchschaut, verliert das Thema seinen Schrecken und wird zu dem, was es sein sollte: eine nüchterne Rechnung mit klaren Größen.
Die zwei Stellschrauben, an denen sich alles entscheidet
Zwei Zahlen bestimmen, wie sich so ein Darlehen anfühlt: der Sollzins und die anfängliche Tilgung. Der Sollzins ist der Preis des Geldes, den man kaum beeinflussen kann. Die Tilgung hingegen ist die Stellschraube, über die man selbst bestimmt, wie schnell man schuldenfrei wird.
Lange galt ein Prozent anfängliche Tilgung als normal. Das rächt sich. Bei niedriger Tilgung frisst der Zins in den ersten Jahren fast die gesamte Rate, und man tritt gefühlt auf der Stelle. Zwei oder drei Prozent anfängliche Tilgung heben die monatliche Belastung spürbar an, verkürzen aber die Gesamtlaufzeit dramatisch und sparen am Ende einen fünfstelligen Betrag an Zinsen. Die Verbraucherzentrale empfiehlt nicht ohne Grund, die Immobilienfinanzierung von Anfang an auf eine solide Tilgung auszulegen. Wer es sich leisten kann, tilgt lieber etwas mehr und ist schneller frei.
Dann ist da noch die Sollzinsbindung, also der Zeitraum, für den der vereinbarte Zins garantiert ist. Zehn Jahre sind üblich, fünfzehn oder zwanzig oft klüger, wenn das Zinsniveau gerade angenehm ist. Man kauft sich mit einer langen Bindung Sicherheit ein, ähnlich wie man sich mit einer Wärmepumpe von schwankenden Gaspreisen unabhängig macht. Beides kostet anfangs etwas mehr und zahlt sich über die Jahre aus.
Nicht vergessen sollte man das Eigenkapital, auch wenn es streng genommen vor dem Darlehen kommt. Je mehr man selbst mitbringt, desto kleiner die Summe, die verzinst werden muss, und desto entspannter die ganze Konstruktion. Als Faustregel gelten die Kaufnebenkosten aus eigener Tasche, also Notar, Grunderwerbsteuer und gegebenenfalls Makler. Wer darüber hinaus etwas beisteuern kann, verschafft sich bei der Bank oft einen besseren Zins, weil das Risiko für den Geldgeber sinkt. Eigenkapital ist damit die stillste, aber wirkungsvollste Stellschraube von allen, und sie belohnt genau jene Geduld, die man beim Sparen ohnehin trainiert hat.
Der nachhaltige Blickwinkel: Ein Kredit ist eine Ressourcenentscheidung
Hier komme ich zu dem Punkt, der mir als Kolumnist auf diesem Magazin am meisten am Herzen liegt. Ein Kredit ist im Grunde nichts anderes als eine Ressourcenentscheidung, nur dass die Ressource Zeit und Geld heißt. Wer unüberlegt finanziert, verbrennt beides. Wer plant, macht aus demselben Vertrag ein Fundament.
Nehmen wir das Sondertilgungsrecht. Viele Verträge erlauben, jedes Jahr einen bestimmten Prozentsatz zusätzlich zu tilgen, ohne Strafe. Das klingt technisch, ist aber der Hebel für alle, die unregelmäßige Einnahmen haben. Eine Bonuszahlung, eine kleine Erbschaft, die Steuererstattung, all das kann direkt in die Restschuld fließen und die Laufzeit weiter verkürzen. Ich sehe darin dasselbe Prinzip wie beim Reparieren statt Wegwerfen: Man nutzt vorhandene Mittel klug, statt sie versickern zu lassen. Wer sich generell für einen bewussteren Umgang mit den eigenen Mitteln interessiert, findet in unserem Beitrag zu einem grüneren Lebensstil in Deutschland viele Anknüpfungspunkte, die erstaunlich gut zur Finanzplanung passen.
Und dann gibt es noch ein Recht, das erstaunlich wenige kennen: Nach zehn Jahren darf man ein Darlehen mit Zinsbindung ordentlich kündigen, mit einer Frist von sechs Monaten, ganz ohne Vorfälligkeitsentschädigung. Das ist kein Kleingedrucktes, das steht so in § 489 BGB und gilt für jeden. Wer also heute eine lange Zinsbindung abschließt und in acht Jahren feststellt, dass die Zinsen deutlich gefallen sind, ist keineswegs gefangen. Diese Sicherheit nimmt dem ganzen Thema die Schwere.
Ein Nachmittag mit Taschenrechner und Unterlagen erspart später oft mehrere tausend Euro an Zinsen.
Wo Nachhaltigkeit und Finanzierung sich wirklich treffen
Es gibt einen ganz konkreten Ort, an dem grünes Denken und Kreditlogik verschmelzen: die energetische Qualität der Immobilie. Ein Haus, das wenig Energie verbraucht, senkt nicht nur die Nebenkosten, sondern verbessert oft auch die Finanzierungskonditionen, weil es als werthaltiger gilt. Förderdarlehen für effizientes Bauen und Sanieren lassen sich mit dem klassischen Annuitätendarlehen kombinieren, sodass der ökologische und der finanzielle Vorteil in dieselbe Richtung ziehen.
Ich finde, das ist die eigentlich gute Nachricht dieser Kolumne. Man muss sich nicht entscheiden zwischen vernünftig wirtschaften und ökologisch bauen. Eine gedämmte Fassade, eine Wärmepumpe oder eine Photovoltaikanlage sind Investitionen, die die laufenden Kosten drücken und damit indirekt Spielraum für eine höhere Tilgung schaffen. Wer sich fragt, ob sich der Aufwand rechnet, dem lege ich unseren nüchternen Blick auf die tatsächliche Umweltbilanz von Solaranlagen ans Herz, weil er die Euphorie mit Fakten grundiert.
Was dabei oft untergeht, ist der zeitliche Horizont. Wer heute in Effizienz investiert, denkt in denselben Zeiträumen wie beim Darlehen selbst, also in fünfzehn, zwanzig, dreißig Jahren. Eine Dämmung, die sich nach zwölf Jahren amortisiert, wirkt danach jedes weitere Jahr wie eine kleine Rendite, die niemand versteuert. Genau das ist der Grund, warum ich Finanzierung und Nachhaltigkeit nicht als zwei getrennte Kapitel begreife, sondern als dieselbe Denkbewegung: Man verzichtet heute auf ein bisschen Bequemlichkeit, um sich morgen Freiheit zu erkaufen. Und wenn nach zehn oder fünfzehn Jahren die Anschlussfinanzierung ansteht, steht man mit einem sanierten, sparsamen Haus und einer geschrumpften Restschuld deutlich besser da als jemand, der beide Themen ignoriert hat.
Auch bei Neubau und Sanierung entscheidet die Vorbereitung über die Kosten. Eine durchdachte Planung verhindert teure Nachbesserungen, und genau daran hängt am Ende auch die Höhe des Kredits. Wer ohnehin baut, sollte einen Blick auf die Prinzipien der effizienten Baustellenplanung für nachhaltige Projekte werfen, denn jeder eingesparte Bauabschnitt ist bares Geld, das nicht als Zins wieder auftaucht. Selbst technische Details, wie sie unser Beitrag zu energiesparenden Systemen in nachhaltigen Immobilien beschreibt, zahlen langfristig auf dieselbe Rechnung ein.
Drei Fehler, die ich niemandem wünsche
Aus all den Gesprächen, die ich seit jenem Küchentisch geführt habe, kristallisieren sich immer wieder dieselben Stolperstellen heraus. Ich nenne sie hier bewusst zugespitzt, weil sie so vermeidbar sind.
- Zu knapp kalkuliert. Wer die Rate bis an die Schmerzgrenze ausreizt, hat keinen Puffer für eine kaputte Heizung oder eine Phase mit weniger Einkommen. Eine ehrliche Haushaltsrechnung mit Sicherheitsabstand ist wichtiger als das letzte Zehntel Zinsvorteil.
- Nur auf den Zins geschaut. Der niedrigste Sollzins nützt wenig, wenn Sondertilgungen ausgeschlossen sind oder die Tilgung viel zu niedrig angesetzt wird. Die Konditionen drumherum entscheiden oft mehr als die dritte Nachkommastelle beim Zins.
- Ohne eigenes Durchrechnen unterschrieben. Vertrauen ist gut, eigene Zahlen sind besser. Ein Nachmittag mit einem Rechner und den echten Angeboten schützt vor Verkäuferoptimismus und macht aus einem diffusen Bauchgefühl eine belastbare Entscheidung.
Keiner dieser Fehler erfordert Fachwissen, um ihn zu vermeiden. Es braucht nur die Bereitschaft, dem größten Vertrag des Lebens genauso viel Aufmerksamkeit zu schenken wie der Frage, ob die Erdbeeren aus der Region kommen. Ich würde sogar so weit gehen zu sagen: Wer eine Stunde in das Durchspielen verschiedener Szenarien investiert, verdient sich damit einen höheren Stundenlohn als in fast jedem Nebenjob, weil jeder eingesparte Zinspunkt über die Laufzeit auf tausende Euro anwächst. Das ist kein Geiz, sondern schlicht Respekt vor der eigenen Lebenszeit und dem eigenen Geld.
Mein Fazit nach vielen Küchentisch-Gesprächen
Das Annuitätendarlehen ist keine Zauberei und kein Feind. Es ist ein Werkzeug, das genau das tut, was man ihm vorgibt. Wer es versteht, eine solide Tilgung wählt, Sondertilgungen im Blick behält und die energetische Qualität der Immobilie ernst nimmt, macht aus einer jahrzehntelangen Verpflichtung ein durchdachtes Projekt.
Am Ende geht es um dieselbe Haltung, die dieses Magazin trägt: nicht das Billigste nehmen, sondern das, was lange trägt. Ein Kredit, den man verstanden und bewusst gestaltet hat, ist kein Klotz am Bein. Er ist der finanzielle Rahmen, in dem ein Zuhause entstehen kann, das sowohl der Umwelt als auch dem eigenen Nervenkostüm guttut. Und das, finde ich, ist nachhaltig im besten Sinne.

Hinterlasse jetzt einen Kommentar