Ein neues Lastenrad, eine Wärmepumpe, das solide Massivholzbett fürs Schlafzimmer: Viele Anschaffungen, die den Alltag nachhaltiger machen, kosten erst einmal Geld. Und weil sie langlebig sein sollen, sind es oft keine kleinen Beträge. Die naheliegende Reaktion ist dann schnell ein Kredit. Doch wer die Reihenfolge umdreht – erst ansparen, dann finanzieren – kommt in vielen Fällen entspannter und günstiger ans Ziel.
Der Gedanke ist nicht neu, aber er passt gut zu einer Haltung, die sowieso auf Langfristigkeit setzt. Nachhaltigkeit heißt eben nicht nur, ökologisch einzukaufen, sondern auch mit den eigenen Ressourcen umsichtig zu wirtschaften. Geld gehört dazu. Wer ein finanzielles Polster aufbaut, macht sich unabhängiger von kurzfristigen Angeboten, von Ratenfallen und von dem stillen Druck, sofort zugreifen zu müssen.
In diesem Beitrag klären wir die wichtigsten Begriffe rund ums Ansparen und Finanzieren, zeigen, wann sich ein Kredit trotzdem lohnt, und wie beide Wege zusammenpassen. Denn die Frage ist selten „sparen oder Kredit“, sondern meistens „wie viel von beidem“.
Warum sich Sparen vor dem Kredit auszahlt
Jeder angesparte Euro ist ein Euro, für den später keine Zinsen anfallen. Wer eine Anschaffung von 6.000 Euro plant und davon 2.000 Euro angespart hat, finanziert nur noch 4.000 Euro – die Monatsrate sinkt, die Laufzeit wird kürzer, die Gesamtkosten fallen. Bevor Sie überhaupt an eine Bank denken, lohnt sich deshalb ein Blick auf die reinen Zahlen. Ein kostenloser Finanzierungsrechner zeigt in wenigen Minuten, wie sich Kreditsumme, Zinssatz und Laufzeit auf die monatliche Belastung auswirken, und macht sichtbar, wie viel das eigene Erspartes an Zinsen einspart.
Dieser Zwischenschritt ist wichtiger, als er klingt. Denn kleine Monatsraten wirken oft harmlos, verteilen die Kosten aber über Jahre. Die Verbraucherzentrale rät ausdrücklich, sich nicht von der Ratenhöhe blenden zu lassen und stattdessen den effektiven Jahreszins zu vergleichen – nur er zeigt, was ein Darlehen wirklich kostet. Wer diese Grundlagen kennt, trifft eine bewusste Entscheidung statt einer bequemen.
Ansparen senkt die Kreditsumme – und damit die Zinslast. Foto: Symbolbild
Die wichtigsten Begriffe kurz erklärt
Wer über Finanzierung spricht, stolpert schnell über Fachwörter. Diese hier sollten Sie kennen:
- Eigenkapital: Das Geld, das Sie selbst mitbringen – Erspartes, verkaufte Altgeräte, angespartes Guthaben. Je höher, desto kleiner der Kredit.
- Effektiver Jahreszins: Der Gesamtpreis des Kredits pro Jahr, inklusive Bearbeitungskosten. Die aussagekräftigste Zahl beim Vergleich.
- Laufzeit: Der Zeitraum, über den Sie zurückzahlen. Länger bedeutet kleinere Raten, aber mehr Zinsen insgesamt.
- Sondertilgung: Die Möglichkeit, außerplanmäßig größere Beträge zurückzuzahlen. Wer nebenbei weiterspart, wird so schneller schuldenfrei.
- Restschuldversicherung: Eine oft teure Zusatzpolice. Sie ist freiwillig und selten ihr Geld wert.
Zwei bis drei dieser Begriffe im Kopf zu haben reicht schon, um Angebote realistisch einzuordnen. Wer mehr wissen will, findet bei seriösen Stellen verständliche Erklärungen – etwa in den Finanzierungstipps der Verbraucherzentrale.
Nachhaltig kaufen heißt: seltener kaufen
Der eigentliche Hebel liegt oft gar nicht bei der Finanzierung, sondern bei der Anschaffung selbst. Ein Gerät, das zehn Jahre hält, muss nicht nach drei Jahren ersetzt werden. Das Umweltbundesamt weist darauf hin, dass die Nutzungsdauer von Produkten den Ressourcenverbrauch über den gesamten Lebenszyklus entscheidend beeinflusst. Langlebige, reparierbare Produkte sind in der Anschaffung häufig teurer – rechnen sich aber über die Jahre, weil sie seltener ersetzt werden.
Genau hier trifft sich Ökologie mit Ökonomie. Wer bewusst zu Qualität greift, gibt kurzfristig mehr aus, spart aber langfristig doppelt: Ressourcen und Geld. Und weil solche Anschaffungen selten spontan sind, bleibt genug Zeit, vorher anzusparen. Ein hochwertiges Massivholzbett aus nachhaltiger Fertigung etwa ist eine Anschaffung für Jahrzehnte – da lohnt sich der Ansparweg besonders.
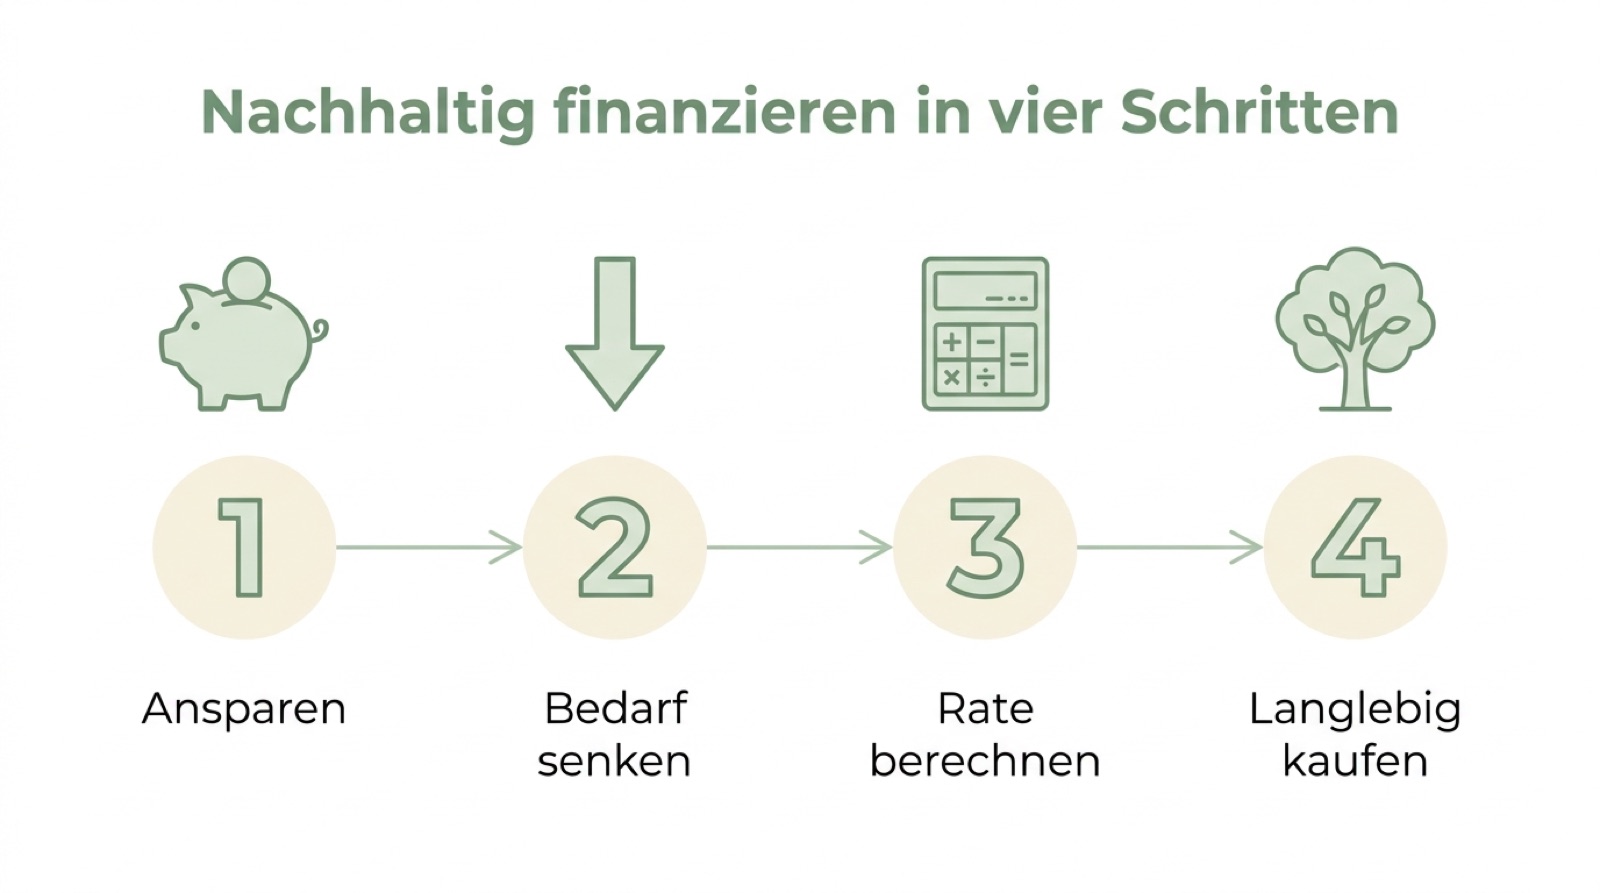
Vier Schritte von der Idee zur überlegten Anschaffung
Der Mittelweg: sparen und finanzieren kombinieren
Nicht jede größere Ausgabe lässt sich komplett vorfinanzieren. Wenn die alte Heizung im Winter ausfällt oder das Auto für die Fahrt zur Arbeit gebraucht wird, hilft striktes Sparen wenig – dann muss es schnell gehen. In solchen Fällen ist ein Kredit kein Widerspruch zur nachhaltigen Haltung, sondern ein Werkzeug. Entscheidend ist, wie man es einsetzt.
Der Mittelweg sieht meist so aus: einen möglichst großen Eigenanteil ansparen, den Rest solide finanzieren und die Rate so wählen, dass im Monatsbudget noch Luft für Unerwartetes bleibt. Die Verbraucherzentrale empfiehlt genau das – Verträge nur abzuschließen, wenn die Raten über die volle Laufzeit sicher gedeckt sind und ein Puffer bleibt. Wer parallel weiterspart, kann später über Sondertilgungen die Restschuld verkleinern.
Dieses Vorgehen passt gut zu einem allgemein bewussteren Umgang mit Konsum. Wer ohnehin darüber nachdenkt, wie sich ein grünerer Lebensstil führen lässt, stellt Anschaffungen automatisch häufiger infrage – und braucht seltener Kredite für Dinge, die man eigentlich nicht braucht.
Kleine Sparstrategien mit großer Wirkung
Ansparen klingt mühsam, funktioniert aber gut, wenn es automatisch läuft. Ein Dauerauftrag am Monatsanfang auf ein separates Konto sorgt dafür, dass Sparen nicht vom Restbudget abhängt. Viele bauen so über ein Jahr das Eigenkapital für die nächste größere Anschaffung auf, ohne es täglich zu spüren.
Wer mag, koppelt das Sparziel an einen konkreten Anlass: den geplanten Fahrradkauf, die neue Küche, die energetische Sanierung. Ein sichtbares Ziel motiviert stärker als ein abstrakter Notgroschen, und die Fortschritte lassen sich Monat für Monat verfolgen.
Auch das Vermeiden unnötiger Neukäufe füllt die Sparbüchse. Reparieren statt wegwerfen, gebraucht kaufen, Dinge teilen – all das reduziert Ausgaben und Müll zugleich. Wer sich mit Wegen zur Müllreduzierung beschäftigt, merkt schnell, dass weniger Konsum oft auch weniger Kosten bedeutet. Das freigewordene Geld kann in langlebige, wirklich sinnvolle Anschaffungen fließen – oder in den Puffer, der die nächste Finanzierung überflüssig macht.
Ein letzter Punkt betrifft die Haltung. Sparen vor der Finanzierung ist kein Verzicht, sondern ein Tausch: etwas Geduld gegen deutlich weniger Zinsen und mehr Handlungsfreiheit. Wer nicht unter Druck kaufen muss, wählt in Ruhe das bessere, langlebigere Produkt – und hat am Ende mehr vom Leben als vom nächsten Ratenvertrag.
Häufige Fragen
Lohnt sich Sparen bei niedrigen Zinsen überhaupt noch?
Ja. Auch wenn Sparguthaben aktuell wenig Rendite bringt, geht es beim Ansparen vor einer Anschaffung nicht um Zinsgewinn, sondern um vermiedene Kreditzinsen. Jeder Euro Eigenkapital senkt die Kreditsumme – und damit die Zinsen, die Sie sonst an die Bank zahlen. Dieser Effekt ist meist deutlich größer als der entgangene Sparzins.
Wie viel Eigenkapital sollte ich vor einer Finanzierung ansparen?
Eine feste Regel gibt es nicht, aber je mehr, desto besser. Schon 20 bis 30 Prozent Eigenanteil senken Rate und Laufzeit spürbar. Rechnen Sie verschiedene Szenarien durch, bevor Sie sich festlegen – so sehen Sie, wie stark sich zusätzliches Erspartes auf die Gesamtkosten auswirkt.
Worauf sollte ich beim Kreditvergleich achten?
Vergleichen Sie ausschließlich den effektiven Jahreszins bei gleicher Laufzeit, prüfen Sie, ob kostenlose Sondertilgungen möglich sind, und hinterfragen Sie Zusatzkosten wie eine Restschuldversicherung. Achten Sie außerdem darauf, dass die Rate über die gesamte Laufzeit zu Ihrem Budget passt.
Ist ein Kredit mit nachhaltigem Lebensstil vereinbar?
Durchaus. Ein Kredit ist ein Werkzeug – entscheidend ist der Zweck. Wird er für eine langlebige, ressourcenschonende Anschaffung eingesetzt und maßvoll gewählt, passt er gut zu einer bewussten Haltung. Problematisch wird es erst bei Spontankäufen, die man weder braucht noch lange nutzt.

Hinterlasse jetzt einen Kommentar